Domain steuersenkungsgesetz.de kaufen?
Wir ziehen mit dem Projekt
steuersenkungsgesetz.de um.
Sind Sie am Kauf der Domain
steuersenkungsgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuersenkungsgesetz.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung und politische Kultur in der römischen Republik, Fachbücher von Uwe WalterDas Fachbuch "Gesetzgebung und politische Kultur in der römischen Republik" bietet eine tiefgehende Analyse der oft vernachlässigten Aspekte der Rechtssetzung in der römischen Republik. Es beleuchtet die Rolle der Juristen und das Verhältnis von Volksgesetzen zu anderen Normen und Regeln. Die Beiträge in diesem Band eröffnen neue Perspektiven auf die Gesetzgebung als Teil der politischen Kommunikation und deren Bedeutung im Kontext der Bekämpfung von Übelständen sowie der Implementierung konsistenter Politiken. Zudem wird die Erosion der politischen Ordnung in Bezug auf die Gesetzgebung thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die politischen und rechtlichen Strukturen der Antike interessieren und deren Einfluss auf die moderne Gesellschaft verstehen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
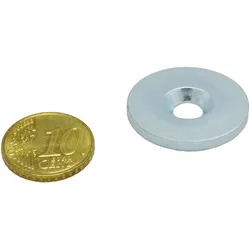
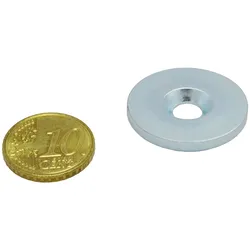
63 Metallscheibe mit Bohrung und Senkung 27 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.90,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Adam, Hermann: FinanzpolitikFinanzpolitik , Über Veränderungen in seinen Ausgaben und Einnahmen greift der Staat in den Wirtschaftskreislauf ein: Er betreibt Finanzpolitik. Aber wie setzt die Politik Steuern und Staatsausgaben zur Lenkung der Wirtschaft ein? Welche Auswirkungen hat das auf die Verteilung von Einkommen und Vermögen? Und nicht zuletzt: Welche Möglichkeiten und Grenzen gibt es für die Staatsverschuldung? Fundiert erläutert Hermann Adam die Instrumente der Finanzpolitik und beschreibt die Entwicklung von Steuereinnahmen, Staatsausgaben und Staatsverschuldung seit dem Zweiten Weltkrieg. Er diskutiert aktuelle Ideen zur Steuerreform und die dahinterstehenden ökonomischen Interessen sowie die Schwierigkeiten, im föderalen System der Bundesrepublik zu finanzpolitischen Entscheidungen zu kommen. "'Finanzpolitik' ist ein äußerst gelungenes Einführungswerk, das mit Präzision, Klarheit und hoher Relevanz besticht" (Stella Wasenitz, Marie J.M. Heijens, in: Politische Vierteljahresschrift, 7.2.2025). "Ohne in akademische Nischendiskurse abzudriften, überzeugt der Band durch sein Gespür dafür, worauf es ganz grundsätzlich für ein Verständnis finanzpolitischer Zusammenhänge und Kontroversen ankommt" (Hendrik Küpper, in: perspektivends 42/1). "Insbesondere Leser*innen, die sich einen schnellen, aber dennoch prägnanten Überblick über die einzelnen Aspekte der deutschen Finanzpolitik verschaffen wollen, ist das Buch sehr zuempfehlen. Und auch im Rahmen der akademischen Lehre kann es sehr sinnvoll eingesetzt werden" (Julia Kieswo-Udwari, in: Portal für Politikwissenschaft, 24.7.2025). , Vergaserteile > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20241031, Titel der Reihe: Politik verstehen##, Autoren: Adam, Hermann, Seitenzahl/Blattzahl: 217, Abbildungen: 33 Abbildungen, 26 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Economy, Keyword: Staatseinnahmen; Staatshaushalt; Steuern, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaftspolitik, Fachkategorie: Wirtschaftspolitik, politische Ökonomie, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Contam Startset Senkung 3 STProdukteigenschaften: Contam Startset bei Senkungsbeschwerden Therapiemöglichkeit bei Belastungsinkontinenz (unfreiwilliger Harnverlust bei Lachen, Husten, Niesen, etc.) sowie zur Stärkung/Aktivierung der Beckenbodenmuskulatur. Auf vorgesehene Hysterektomie mit Plastikaufbau kann durch wirkungsvolles Therapieren mit Contam verzichtet werden. Mit dem Startset, bestehend aus 3 Tampon (je 1 x Extra, Extra-Plus, Super Plus), bieten wir die Möglichkeit individuell die richtige Größe auszuwählen. Quelle: www.medsse.de Stand: 04/202219,77 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Geprüfter Betriebswirt (IHK) - Bilanz- und Steuerpolitik, Fachbücher von Anna Karin Spångberg ZepezauerDieses Lehrbuch vermittelt das notwendige unternehmensbezogene Wissen über das Steuersystem und die Instrumente der Bilanzanalyse, um in der IHK-Prüfung zum Betriebswirt erfolgreich zu bestehen. Übungsklausuren, Unterrichtsmaterialien mit Lückentexten und Übersichten erleichtern das Lernen und dienen auch Dozenten zur Unterrichtsvorbereitung. Die 6. Auflage wurde gründlich überarbeitet und auf den aktuellen Rechtsstand 2021 gebracht. Das Lehrbuch bietet zahlreiche Übungen, Beispiele und Abbildungen.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung und politische Kultur in der römischen Republik, Fachbücher von Uwe WalterDas Fachbuch "Gesetzgebung und politische Kultur in der römischen Republik" bietet eine tiefgehende Analyse der oft vernachlässigten Aspekte der Rechtssetzung in der römischen Republik. Es beleuchtet die Rolle der Juristen und das Verhältnis von Volksgesetzen zu anderen Normen und Regeln. Die Beiträge in diesem Band eröffnen neue Perspektiven auf die Gesetzgebung als Teil der politischen Kommunikation und deren Bedeutung im Kontext der Bekämpfung von Übelständen sowie der Implementierung konsistenter Politiken. Zudem wird die Erosion der politischen Ordnung in Bezug auf die Gesetzgebung thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die politischen und rechtlichen Strukturen der Antike interessieren und deren Einfluss auf die moderne Gesellschaft verstehen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
63 Metallscheibe mit Bohrung und Senkung 27 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.90,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Adam, Hermann: FinanzpolitikFinanzpolitik , Über Veränderungen in seinen Ausgaben und Einnahmen greift der Staat in den Wirtschaftskreislauf ein: Er betreibt Finanzpolitik. Aber wie setzt die Politik Steuern und Staatsausgaben zur Lenkung der Wirtschaft ein? Welche Auswirkungen hat das auf die Verteilung von Einkommen und Vermögen? Und nicht zuletzt: Welche Möglichkeiten und Grenzen gibt es für die Staatsverschuldung? Fundiert erläutert Hermann Adam die Instrumente der Finanzpolitik und beschreibt die Entwicklung von Steuereinnahmen, Staatsausgaben und Staatsverschuldung seit dem Zweiten Weltkrieg. Er diskutiert aktuelle Ideen zur Steuerreform und die dahinterstehenden ökonomischen Interessen sowie die Schwierigkeiten, im föderalen System der Bundesrepublik zu finanzpolitischen Entscheidungen zu kommen. "'Finanzpolitik' ist ein äußerst gelungenes Einführungswerk, das mit Präzision, Klarheit und hoher Relevanz besticht" (Stella Wasenitz, Marie J.M. Heijens, in: Politische Vierteljahresschrift, 7.2.2025). "Ohne in akademische Nischendiskurse abzudriften, überzeugt der Band durch sein Gespür dafür, worauf es ganz grundsätzlich für ein Verständnis finanzpolitischer Zusammenhänge und Kontroversen ankommt" (Hendrik Küpper, in: perspektivends 42/1). "Insbesondere Leser*innen, die sich einen schnellen, aber dennoch prägnanten Überblick über die einzelnen Aspekte der deutschen Finanzpolitik verschaffen wollen, ist das Buch sehr zuempfehlen. Und auch im Rahmen der akademischen Lehre kann es sehr sinnvoll eingesetzt werden" (Julia Kieswo-Udwari, in: Portal für Politikwissenschaft, 24.7.2025). , Vergaserteile > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20241031, Titel der Reihe: Politik verstehen##, Autoren: Adam, Hermann, Seitenzahl/Blattzahl: 217, Abbildungen: 33 Abbildungen, 26 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Economy, Keyword: Staatseinnahmen; Staatshaushalt; Steuern, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaftspolitik, Fachkategorie: Wirtschaftspolitik, politische Ökonomie, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jirmann, Julia: Blackbox SteuerpolitikBlackbox Steuerpolitik , Wie unser Steuersystem Ungleichheit fördert. Ein Reformvorschlag , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20241007, Produktform: Kartoniert, Autoren: Jirmann, Julia, Seitenzahl/Blattzahl: 168, Abbildungen: 2 s/w-Abbildungen, Keyword: Demokratie; Erbengesellschaft; Erbschaftssteuer; Generationengerechtigkeit; Hochsteuerland; Klimagerechtigkeit; Klimakrise; Lobbyarbeit; Lobbyismus; Niedrigsteuerland; Staatsfinanzen; Steuerabgaben; Steuergerechtigkeit; Steuerpolitik; Steuersystem; Superreiche; Tax me now; Ungleichheit; Vermögenssteuer; Vermögensverteilung; taxmenow, Fachschema: Prekariat~Armut~Schicht (soziologisch)~Demokratie~Steuergesetz~Steuerrecht - Steuergesetz~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Soziale Schichten~Politisches System: Demokratie~Public affairs / Lobbying~Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Erbschafts- und Schenkungssteuer~Steuerverfahrensrecht, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 125, Höhe: 11, Gewicht: 183, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
44 Metallscheibe mit Bohrung und Senkung 34,5 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.100,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.