Domain steuersenkungsgesetz.de kaufen?
Wir ziehen mit dem Projekt
steuersenkungsgesetz.de um.
Sind Sie am Kauf der Domain
steuersenkungsgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuersenkungsgesetz.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung und politische Kultur in der römischen Republik, Sachbücher von Uwe WalterDas Fachbuch "Gesetzgebung und politische Kultur in der römischen Republik" bietet eine tiefgehende Analyse der oft vernachlässigten Aspekte der Rechtssetzung in der römischen Republik. Es beleuchtet die Rolle der Juristen und das Verhältnis von Volksgesetzen zu anderen Normen und Regeln. Die Beiträge in diesem Band eröffnen neue Perspektiven auf die Gesetzgebung als Teil der politischen Kommunikation und deren Bedeutung im Kontext der Bekämpfung von Übelständen sowie der Implementierung konsistenter Politiken. Zudem wird die Erosion der politischen Ordnung in Bezug auf die Gesetzgebung thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die politischen und rechtlichen Strukturen der Antike interessieren und deren Einfluss auf die moderne Gesellschaft verstehen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
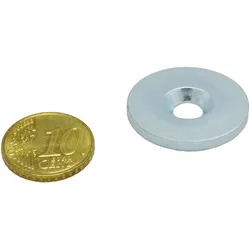
63 Metallscheibe mit Bohrung und Senkung 27 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.90,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Adam, Hermann: FinanzpolitikFinanzpolitik , Über Veränderungen in seinen Ausgaben und Einnahmen greift der Staat in den Wirtschaftskreislauf ein: Er betreibt Finanzpolitik. Aber wie setzt die Politik Steuern und Staatsausgaben zur Lenkung der Wirtschaft ein? Welche Auswirkungen hat das auf die Verteilung von Einkommen und Vermögen? Und nicht zuletzt: Welche Möglichkeiten und Grenzen gibt es für die Staatsverschuldung? Fundiert erläutert Hermann Adam die Instrumente der Finanzpolitik und beschreibt die Entwicklung von Steuereinnahmen, Staatsausgaben und Staatsverschuldung seit dem Zweiten Weltkrieg. Er diskutiert aktuelle Ideen zur Steuerreform und die dahinterstehenden ökonomischen Interessen sowie die Schwierigkeiten, im föderalen System der Bundesrepublik zu finanzpolitischen Entscheidungen zu kommen. "'Finanzpolitik' ist ein äußerst gelungenes Einführungswerk, das mit Präzision, Klarheit und hoher Relevanz besticht" (Stella Wasenitz, Marie J.M. Heijens, in: Politische Vierteljahresschrift, 7.2.2025). "Ohne in akademische Nischendiskurse abzudriften, überzeugt der Band durch sein Gespür dafür, worauf es ganz grundsätzlich für ein Verständnis finanzpolitischer Zusammenhänge und Kontroversen ankommt" (Hendrik Küpper, in: perspektivends 42/1). "Insbesondere Leser*innen, die sich einen schnellen, aber dennoch prägnanten Überblick über die einzelnen Aspekte der deutschen Finanzpolitik verschaffen wollen, ist das Buch sehr zuempfehlen. Und auch im Rahmen der akademischen Lehre kann es sehr sinnvoll eingesetzt werden" (Julia Kieswo-Udwari, in: Portal für Politikwissenschaft, 24.7.2025). , Vergaserteile > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20241031, Titel der Reihe: Politik verstehen##, Autoren: Adam, Hermann, Seitenzahl/Blattzahl: 217, Abbildungen: 33 Abbildungen, 26 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Economy, Keyword: Staatseinnahmen; Staatshaushalt; Steuern, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaftspolitik, Fachkategorie: Wirtschaftspolitik, politische Ökonomie, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
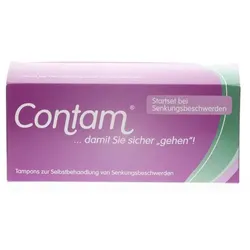
Contam Startset Senkung 3 STProdukteigenschaften: Contam Startset bei Senkungsbeschwerden Therapiemöglichkeit bei Belastungsinkontinenz (unfreiwilliger Harnverlust bei Lachen, Husten, Niesen, etc.) sowie zur Stärkung/Aktivierung der Beckenbodenmuskulatur. Auf vorgesehene Hysterektomie mit Plastikaufbau kann durch wirkungsvolles Therapieren mit Contam verzichtet werden. Mit dem Startset, bestehend aus 3 Tampon (je 1 x Extra, Extra-Plus, Super Plus), bieten wir die Möglichkeit individuell die richtige Größe auszuwählen. Quelle: www.medsse.de Stand: 04/202219,02 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
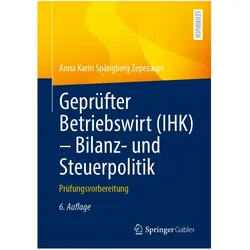
Geprüfter Betriebswirt (IHK) - Bilanz- und Steuerpolitik, Fachbücher von Anna Karin Spångberg ZepezauerDieses Lehrbuch vermittelt das notwendige unternehmensbezogene Wissen über das Steuersystem und die Instrumente der Bilanzanalyse, um in der IHK-Prüfung zum Betriebswirt erfolgreich zu bestehen. Übungsklausuren, Unterrichtsmaterialien mit Lückentexten und Übersichten erleichtern das Lernen und dienen auch Dozenten zur Unterrichtsvorbereitung. Die 6. Auflage wurde gründlich überarbeitet und auf den aktuellen Rechtsstand 2021 gebracht. Das Lehrbuch bietet zahlreiche Übungen, Beispiele und Abbildungen.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahrbuch des Arbeitsrechts. Gesetzgebung - Rechtsprechung - Literatur.... / Jahrbuch des, Fachbücher von Inken GallnerDas Jahrbuch des Arbeitsrechts bietet eine umfassende Dokumentation der relevanten Entwicklungen im Arbeitsrecht für das Jahr 2024. Es vereint Gesetzgebung, Rechtsprechung und Literatur in einem Nachschlagewerk, das sowohl für Wissenschaftler als auch für Praktiker von Bedeutung ist. Herausgegeben von Inken Gallner, stellt dieses Fachbuch eine wertvolle Ressource dar, um sich über die neuesten Trends und Änderungen im Arbeitsrecht zu informieren. Mit einem festen Einband und einer Seitenzahl von 286 ist es sowohl handlich als auch informativ. Die klare Struktur und die prägnante Aufbereitung der Inhalte ermöglichen eine schnelle Orientierung und erleichtern das Verständnis komplexer rechtlicher Themen. Dieses Jahrbuch ist somit ein unverzichtbares Werkzeug für alle, die sich professionell mit Arbeitsrecht auseinandersetzen.174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzgebung und politische Kultur in der römischen Republik, Sachbücher von Uwe WalterDas Fachbuch "Gesetzgebung und politische Kultur in der römischen Republik" bietet eine tiefgehende Analyse der oft vernachlässigten Aspekte der Rechtssetzung in der römischen Republik. Es beleuchtet die Rolle der Juristen und das Verhältnis von Volksgesetzen zu anderen Normen und Regeln. Die Beiträge in diesem Band eröffnen neue Perspektiven auf die Gesetzgebung als Teil der politischen Kommunikation und deren Bedeutung im Kontext der Bekämpfung von Übelständen sowie der Implementierung konsistenter Politiken. Zudem wird die Erosion der politischen Ordnung in Bezug auf die Gesetzgebung thematisiert. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die politischen und rechtlichen Strukturen der Antike interessieren und deren Einfluss auf die moderne Gesellschaft verstehen möchten.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
63 Metallscheibe mit Bohrung und Senkung 27 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.90,09 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Adam, Hermann: FinanzpolitikFinanzpolitik , Über Veränderungen in seinen Ausgaben und Einnahmen greift der Staat in den Wirtschaftskreislauf ein: Er betreibt Finanzpolitik. Aber wie setzt die Politik Steuern und Staatsausgaben zur Lenkung der Wirtschaft ein? Welche Auswirkungen hat das auf die Verteilung von Einkommen und Vermögen? Und nicht zuletzt: Welche Möglichkeiten und Grenzen gibt es für die Staatsverschuldung? Fundiert erläutert Hermann Adam die Instrumente der Finanzpolitik und beschreibt die Entwicklung von Steuereinnahmen, Staatsausgaben und Staatsverschuldung seit dem Zweiten Weltkrieg. Er diskutiert aktuelle Ideen zur Steuerreform und die dahinterstehenden ökonomischen Interessen sowie die Schwierigkeiten, im föderalen System der Bundesrepublik zu finanzpolitischen Entscheidungen zu kommen. "'Finanzpolitik' ist ein äußerst gelungenes Einführungswerk, das mit Präzision, Klarheit und hoher Relevanz besticht" (Stella Wasenitz, Marie J.M. Heijens, in: Politische Vierteljahresschrift, 7.2.2025). "Ohne in akademische Nischendiskurse abzudriften, überzeugt der Band durch sein Gespür dafür, worauf es ganz grundsätzlich für ein Verständnis finanzpolitischer Zusammenhänge und Kontroversen ankommt" (Hendrik Küpper, in: perspektivends 42/1). "Insbesondere Leser*innen, die sich einen schnellen, aber dennoch prägnanten Überblick über die einzelnen Aspekte der deutschen Finanzpolitik verschaffen wollen, ist das Buch sehr zuempfehlen. Und auch im Rahmen der akademischen Lehre kann es sehr sinnvoll eingesetzt werden" (Julia Kieswo-Udwari, in: Portal für Politikwissenschaft, 24.7.2025). , Vergaserteile > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20241031, Titel der Reihe: Politik verstehen##, Autoren: Adam, Hermann, Seitenzahl/Blattzahl: 217, Abbildungen: 33 Abbildungen, 26 Tabellen, Themenüberschrift: POLITICAL SCIENCE / Political Economy, Keyword: Staatseinnahmen; Staatshaushalt; Steuern, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaftspolitik, Fachkategorie: Wirtschaftspolitik, politische Ökonomie, Warengruppe: TB/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jirmann, Julia: Blackbox SteuerpolitikBlackbox Steuerpolitik , Wie unser Steuersystem Ungleichheit fördert. Ein Reformvorschlag , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20241007, Produktform: Kartoniert, Autoren: Jirmann, Julia, Seitenzahl/Blattzahl: 168, Abbildungen: 2 s/w-Abbildungen, Keyword: Demokratie; Erbengesellschaft; Erbschaftssteuer; Generationengerechtigkeit; Hochsteuerland; Klimagerechtigkeit; Klimakrise; Lobbyarbeit; Lobbyismus; Niedrigsteuerland; Staatsfinanzen; Steuerabgaben; Steuergerechtigkeit; Steuerpolitik; Steuersystem; Superreiche; Tax me now; Ungleichheit; Vermögenssteuer; Vermögensverteilung; taxmenow, Fachschema: Prekariat~Armut~Schicht (soziologisch)~Demokratie~Steuergesetz~Steuerrecht - Steuergesetz~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Soziale Schichten~Politisches System: Demokratie~Public affairs / Lobbying~Lohnsteuer- oder Personalsteuerrecht~Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Erbschafts- und Schenkungssteuer~Steuerverfahrensrecht, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 125, Höhe: 11, Gewicht: 183, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
44 Metallscheibe mit Bohrung und Senkung 34,5 mm, Stahl, silberMetallscheibe als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube ; Entdecken Sie die vielseitige Metallscheibe mit Bohrung und Senkung – eine ideale Komponente für sichere und ästhetisch ansprechende Verschraubungen. Diese Metallscheibe, gefertigt aus hochwertigem Stahl, präsentiert sich in einem eleganten Silberton und eignet sich hervorragend als Haftgrund zur nahtlosen Verschraubung mit passender Senkkopfschraube. Der präzise Senkwinkel von 90° garantiert eine bündige Passform, die sowohl Stabilität als auch ein ordentliches Erscheinungsbild gewährleistet. Optimal für industrielle Anwendungen und ein unverzichtbares Element in der Kategorie Metallscheiben. Vertrauen Sie auf Qualität und Funktionalität für Ihre speziellen Anforderungen.100,32 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.